重新塑造业务|平台企业失败的4种模式之1和2

在数字化战略4R框架第1个R的第三部分生态平台中,我们已经讨论过:平台的基本概念、优势、关键点、平台类型;数字化对平台模式的升华;平台商业模式对企业竞争的巨大改变;创建平台企业的4大步骤。
上周的主要内容是:传统企业如何转型为平台模式?我们通过GE和高盛案例讨论了从产品到平台,然后用较大的篇幅,讨论了传统企业转型平台模式的三种方案。
本周,我们讨论了平台企业的4种盈利方式,以及平台企业成功的衡量指标。本周剩余时间,我们来聊反向的问题:平台企业怎样才会招致失败。
2 市场一边的定价错误
任何平台都需要向平台一边收费,而补贴另一边,以鼓励用户参与。因此,决定哪一边收费、哪一边补贴是最重要的平台战略。如果平台面临激烈竞争,挑战将变得更加严峻。当多个平台竞相创造网络效应时,可能必须抛弃常识性定价。
Sidecar在出租车市场上的失误,可谓定价错误的典型案例。2015年8月,旧金山的乘车共享平台Sidecar进行新业务试点,开展当日送达的快递业务,以补充点对点乘车共享业务。公司当时预计,未来的大部分收入将来自食品、鲜花甚至医用大麻的快递,而不是乘车出行。这等于是承认,它已经输掉了与更大、更知名的乘车平台Uber和Lyft的竞争。Sidecar的业务开拓未能获得回报,它于2015年底完全停止运营。之后,通用汽车收购了Sidecar的大部分资产,以发展自己的运输服务。
Sidecar从未成为家喻户晓的名字。尽管如此,它的失败还是很重要的:在Uber和Lyft从初创阶段爆发之前,Sidecar率先提出了点对点的乘车共享模型。2015年,乘车共享平台已经成为共享经济的支柱。
早在1998年,Sidecar联合创始人兼CEO苏尼尔·保罗(Sunil Paul)就已经提出了乘车共享服务的构想,并于2002年获得通过无线网络进行移动乘车导航的专利。保罗将构想发展为Sidecar,2012年1月创立公司,并于次月在旧金山进行Beta版测试、于6月公开发布了该服务。乘客在智能手机上使用Sidecar应用,输入接送地点即可请求乘车,而附近的司机会接受请求并接送乘客。在整个过程中,并不需要使用现金或其他付款方式。接下来的几年,Sidecar发展缓慢,到2015年,它在洛杉矶、西雅图、奥斯丁、芝加哥、夏洛特、华盛顿特区、布鲁克林和波士顿等约十几个城市进入运营。
在Sidecar的平台上,付款最初是对司机的可选“贡献”,App向乘客提供了平均的捐款信息,由乘客自行决定是否选择捐款。Sidecar认为,它仅提供连接司机和乘客的技术,所以并非运输公司,不应该接受出租车服务的法规监管。将捐款定义为捐赠,还使司机能够规避出租车、豪华轿车等商用车的保险要求。不过,捐赠模式很快证明行不通的,Sidecar在2013年11月响应司机的要求,改为由乘客订车时设定票价。
和任何新平台一样,Sidecar决策如何向市场双边(提供方和消费方)定价。对Sidcar来说,定价的意义远不止是谁付费、谁免费。当平台面临激烈竞争时,成功的平台需要将关键资源吸引过来、并能保持互动。随着竞争平台的出现,共享乘车服务超越了传统的出租车服务,而Sidecar未能正确定价。
Sidecar推出仅两个月,同样位于旧金山的初创公司Zimride,推出了类似的乘车共享服务Lyft。Zimride于2007年开始营业,经营长途拼车服务,将乘客与使用Facebook的司机连接起来。Zimride最初是针对大学校园和企业进行营销的,目的是为学生和员工提供拼车服务,但在向公众推销服务后基本上没有成功。2010年,Zimride提出了本地点对点共享的想法,并将其发展为Lyft(于2012年推出)。Lyft迅速超越Zimride现有的长途拼车业务,成为公司的主要业务和主要收入来源。Zimride在2013年3月重组为Lyft,并在7月将其原始Zimride业务出售给汽车租赁巨头Enterprise。
Sidecar的情况变得越来越糟。2013年,Uber推出了点对点乘车共享服务。Uber也发源于旧金山,自2010年开始营业,当时它使用智能手机App请求和支付传统高档租车服务。2012年中Sidecar推出时,Uber已扩展到17个城市。
Uber模式与Sidecar和Lyft不同:当时的Uber与出租车和汽车服务公司合作,因此司机是专职驾驶员,包括2012年7月推出的低成本UberX服务。Uber认识到Sidecar和Lyft的威胁,非专职司机的驾照和保险费用较少,能够提供较低的价格,因此Uber也必须成为低成本的Uber。2013年4月,Uber开始在Sidecar和Lyft运营的城市中,使用私人车辆和非专职司机提供乘车共享服务,并在平台上推出UberX名称。
Sidecar虽然拥有先行者的地位,但扩张速度比竞争对手慢得多,最终被挤出市场。在没有竞争的情况下,Sidecar的战略或许会奏效。但疯狂的增长速度、尤其是Uber的疯狂增长,消除了Sidecar的先发优势。2015年年中,Uber已扩展到全球300个城市,并签约了100万名司机,在美国UberX司机超过15万、覆盖75%的人口。2015年3月,Lyft已扩展到65个城市,拥有10万司机,全部在美国。
Uber和Lyft入场后,司机和乘客的竞争异常激烈。Uber和Lyft都积极招募司机,为Sidecar等其他共享平台“叛逃”的司机提供高达500~1000美元的现金奖励,而现有司机也能通过推荐其他平台的司机获得奖金。乘客首次使用时可获得了信用分,推荐其他乘客时获得了更多信用分。Uber和Lyft还定期降低价格来吸引乘客。增加乘车人数不仅可以弥补降低的价格,而且降价时补贴司机以免他们“叛变”。例如,Uber在2014年1月将价格降低20%时,它将司机每次乘车的佣金从20%降低到5%;Lyft紧随其后,于2014年4月将价格降低了20%,并将佣金降至零。疯狂的补贴,让Uber和Lyft的司机数量大幅增长。
Uber和Lyft在追求积极的增长战略时都亏本,仅寻找和更换司机就蒙受了巨额成本。例如,Uber在2017年亏损了45亿美元,尽管预订总收入为370亿美元。Lyft和Uber在进攻战略中主要是互相攻击,但Sidecar却陷入了双方的交火之中,它试图采用与竞争对手的匹配的战术,以吸引更多司机使用其平台。2015年初,它为新司机提供100美元补贴、并在某些市场将佣金降至零,还为周五、周六晚上的繁忙时段提供了最低价格和奖金。但是,它根本没有足够的资金与对手竞争,在招募司机和乘客方面落伍之后,反向网络效应使Sidecar变得异常困难。
Lyft和Uber之所以能够维持激进的增长战略,是因为他们筹集了数十亿美元的股本。相比之下,Sidecar到2015年底时仅融资3,900万美元,在2015年12月停止运营时存在显著的资本劣势。对Uber进行了创新,但未能赢得市场,它之所以失败,主要是因为Uber不惜一切代价获胜,几乎拥有无限的资金去折腾。
2015年8月Sidecar决定试行从拼车到快递时,CEO保罗说:从一开始,Sidecar就遭到了资本的“枪击”。共享乘车业务的司机和乘客获取都非常昂贵,大幅促销造成了巨大的差异,当竞争对手给司机补贴500美元、给乘客20美元信用额时,Sidecar只拿得出5美元。
Sidecar在筹集资金方面未能与Uber和Lyft保持同步,这是一个战略失误:它误解了竞争、误解了供应方(司机)对平台市场的关键作用,并且错失了网络效应的逻辑。Sidecar故意采取保守的缓慢增长战略,以尽到对财政负责的责任。大多数公司筹集了太多的资金、并且估值过高,而Sidecar则过于自律。
也许Sidecar的致命缺陷是没有意识到吸引平台两边(司机和乘客)的重要性。Sidecar专注于创新:它是第一个引入多项新功能的公司,例如在请求乘车时输入目的地、共享乘车以及司机自行设定价格的市场模式。但是,这意味着它努力吸引司机和乘客来来建立出色平台时,所花费的资金少于竞争对手。Sidecar的技术能力很强、营销能力却较弱,它的产品功能非常具有示范性,却不具备相同的能力来创造市场份额。
不过,Uber、Lyft及其他严重依赖司机和乘客补贴的乘车共享平台,胜败尚无定数。除了巨额开支和财务损失,Uber还必须面临许多新的挑战,例如按法规支付最低工资、规范司机人数等。2018年8月,纽约市议会投票决定将共享乘车公司的许可数量再保持一年,并制定了向司机支付最低工资的规则。出租车和共享乘车司机的报酬很低,同时出租车价值下降,给传统出租车和共享乘车司机造成了严重的经济困难。
从长远来看,Uber遵循的战略似乎与亚马逊最初的战略相似:尽快发展壮大,继续发展或利用同一平台发展多元化业务,然后再谋取利润。2018年12月,Uber提交了文件准备上市,并于2019年5月以800亿美元的市值完成IPO,但它仍然亏损。如果传统出租车公司和较小的平台竞争对手破产或倒闭,如果Uber继续放弃最无利可图的业务(例如海外市场),它有可能在某一天获得利润。但目前,Uber缺乏像Amazon Web Services这样的真正盈利的部门,来补偿庞大的补贴和运营支出,这使得Uber难以实现盈利能力。
3 无法与用户和合作伙伴建议信任
正确定价始终很重要。但即使平台定价无误,也不足以取得成功。交易平台需要两个或多个彼此之间认识或不认识的各边进行连接。在这样的平台世界中,建立信任至关重要。例如,Facebook和LinkedIn试图通过朋友或商业伙伴与你连接,从而建立信任。许多电商平台都试图通过评级系统、支付机制或保险机制来建立信任。如果缺乏信任,平台上的玩家必须做出信心的“飞跃”。
Sidecar是一家初创公司,这至少能部分解释它错过重要发展机遇的原因。但是,eBay犯错的理由更少,尤其是在中国。eBay是新时代最典型的电商平台公司,是世纪之交电商平台的领导者。2002年,它是世界上最大的在线拍卖网站,就用户在网站上花费的时间而言,它是排名第三的网站。2002年,eBay的商品销售总额(网站交易的总值)接近150亿美元,产生收入达12亿美元。年底,eBay用户将近6200万、销售商品超过6.38亿件,市值超过210亿美元。
然而,eBay进入中国虽然先发制人,却遭遇经典失败。时任eBay CEO的梅格·惠特曼(Meg Whitman)从1999年开始国际扩张,并于2002年进入中国,以3000万美元收购了易趣(EachNet)三分之一的股份,并于第二年以1.5亿美元购买了其余股份。惠特曼将公司更名为eBay EachNet。EachNet成立于1999年,在风格和内容上或多或少地模仿了eBay,并在被收购时以超过80%的市场份额统治了中国的在线拍卖市场。
eBay成功开拓了美国拍卖市场,eBay EachNet似乎应该在中国获得成功。它在快速增长的空间中占有主导地位。惠特曼指出,中国是公司发展的重点,“中国的市场领导地位,将成为全球领导地位的基本特征。中国是独一无二的。它正在迅速发展,并拥有巨大潜力。”然而,到2006年底,eBay已在中国业务上投资了3亿美元,却事实上已经被主要竞争对手击败。

为什么先行者eBay失败了?与Sidecar一样,故事始于竞争和正确定价。当eBay进入中国时,阿里巴巴是中国电商世界的最大参与者。像eBay一样,阿里巴巴成立于1999年,是一个在线市场。它并不拥有和出售库存,而是促进了第三方买卖双方之间的交易,每笔交易都收取佣金。阿里巴巴与eBay的不同之处在于,它专注于B2B交易,为中国的中小企业提供平台,而eBay主要关注C2C市场。尽管有区别,但阿里巴巴CEO马云认为eBay进入中国,是对阿里巴巴业务的主要威胁。他认识到互联网上B2B和C2C业务之间的区别是模糊的,如果eBay在C2C市场上站稳了脚跟,那么对于小企业来说,将其商品在eBay上卖给消费者和其他小企业、并涉足阿里巴巴的业务,仅仅一步之遥。
为了应对eBay的挑战,马云和阿里巴巴正面迎接这家美国公司,推出淘宝来竞争C2C市场。最初,两个拍卖网站在许多方面都是相同的。实际上,淘宝的第一个网页是直接从eBay的设计中复制的。但是,阿里巴巴迅速意识到无法人云亦云的的产品来赢得平台之战。马云的第一个关键决定也许是,让淘宝服务免费提供给买卖双方。与eBay不同,它不收取上市费用或佣金。马云愿意在淘宝上赔钱,通过阿里巴巴其他业务产生的现金为淘宝提供资金,并专注于建立市场份额。至少在最初,eBay遵循了对每笔交易收取上市费用和佣金的现行模式。
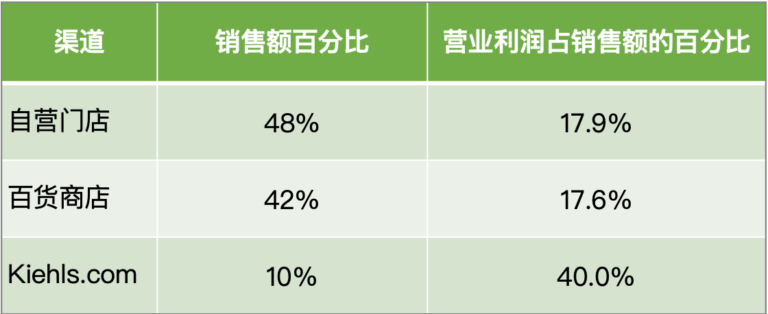
此外,淘宝网并不强调拍卖模式,而是直接销售:淘宝只有10%是拍卖,eBay却有40%。淘宝网认识到,真正的客户真正想要的,只是销售产品的店面。还有一个重要区别:eBay最初并不允许买卖双方互动,而淘宝鼓励买卖双方相互交流,并在网站上添加即时消息,从而使买卖双方建立信任。交易平台要想成功,信任必不可少。
在线支付是另一个重要区别。2004年,阿里巴巴推出了在线支付系统支付宝,类似于PayPal——eBay在进入中国市场之前就收购了PayPal。但支付宝与PayPal不同,它使用了托管模型。在交易时,资金将进入第三方托管账户,仅在买方收到并检查了物品之后,才将资金释放,这在信任和安全成为问题的文化中很重要。此外,在只有一小部分中国消费者拥有信用卡的时候,支付宝还与领先的银行和中国邮政建立了合作伙伴关系,没有借记卡或信用卡的用户就可以通过66000邮政网点来为支付宝充值。支付宝还利用了一个事实:中国拥有的支付处理系统,所面临的中国政府监管限制要少得多。
尽管eBay拥有很多优势:资产庞大,全球电商平台,易趣是中国领先的在线C2C网站,但是到2005年,淘宝在各项指标上都超过了eBay。2005年8月,淘宝在中国每100万互联网用户中获得15800名用户,而eBay不到10000。淘宝的用户满意度也比eBay高:淘宝77%,eBay62%。2005年第一季度,淘宝的商品总成交额(GMV)首次超过eBay,达到1.2亿美元,eBay为9000万美元,然而2004年初eBay的GMV是淘宝的十倍。
2005年8月,eBay遭到进一步的打击。当时,雅虎在阿里巴巴投资10亿美元,并将其中国业务交给阿里巴巴,以换取该公司40%的股份。资金的注入,显然增强了阿里巴巴与eBay的抗争,部分原因是使它能够继续免费提供淘宝平台。当时,eBay决心继续战斗,惠特曼称中国为“eBay的理想市场”。然而到2006年3月,淘宝已成为中国在线C2C市场的领导者,拥有67%的市场份额,马云宣布“竞争已经结束”。几个月后,eBay承认失败,2006年12月从中国撤出,关闭了中文网站,同时与香港互联网门户TOM在线组建了合资企业。2010年,eBay的中国市场份额还不到10%。
为什么在美国成功的eBay,却在中国遭遇失败?
与淘宝相比,eBay似乎做错了很多事情。例如,eBay将易趣集成到全球平台和全球品牌标识中,再现了eBay网站的外观,消除了中国用户所喜爱的本地化功能。中国用户似乎更喜欢淘宝的繁忙外观,觉得eBay网站过于朴素和简约。eBay没有赋予当地高管足够的权力,高层并不听取他们的意见,也不信任当地的领导人。eBay积极采取行动,与中国最大的互联网门户网站签署独家合作协议,以求有效地将淘宝拒之门外,但淘宝依靠电视、印刷广告、广告牌、短信和口碑传播,事实证明是吸引用户的更有效、更便宜的策略。马云说,eBay和国际公司进入中国的成本非常高,他们花掉1亿美元、我们才花1000万美元,但效果是相同。
eBay的许多失败都是全球扩张的“标准动作”,但eBay的巨大失败是更加惨痛的教训。eBay在中国最大的问题就是信任。开发新平台需要买卖双方互相信任,成功的平台必须建立解决信任问题的机制。eBay依赖PayPal,PayPal最初的运作方式与美国一样:非常类似于银行的付款系统。对于不熟悉电子商务的中国用户来说,这很难用。支付宝使用托管模式和现有财务系统,因此淘宝抵消了eBay的先发优势。
eBay未能定价“权利”(免费提供平台),这也相当致命。收费很难与免费竞争。虽然2006年初,eBay开始提供免费列表,并将集成的托管服务集成到PayPal中,但是已经为时太晚。阿里巴巴迅速成为用户的默认目的地,吸引了更多的供应商,也吸引了更多的用户。网络效应开始发挥作用。
eBay在中国的失败,似乎证明了马云最喜欢的格言之一。他说:eBay和Yahoo等西方互联网巨头是海洋中的鲨鱼,而我们是长江中的鳄鱼。当他们在长江中战斗时,当然会遇到麻烦。因为水的气味不一样。”