重新塑造业务|传统企业转型平台模式的方案之二:购买

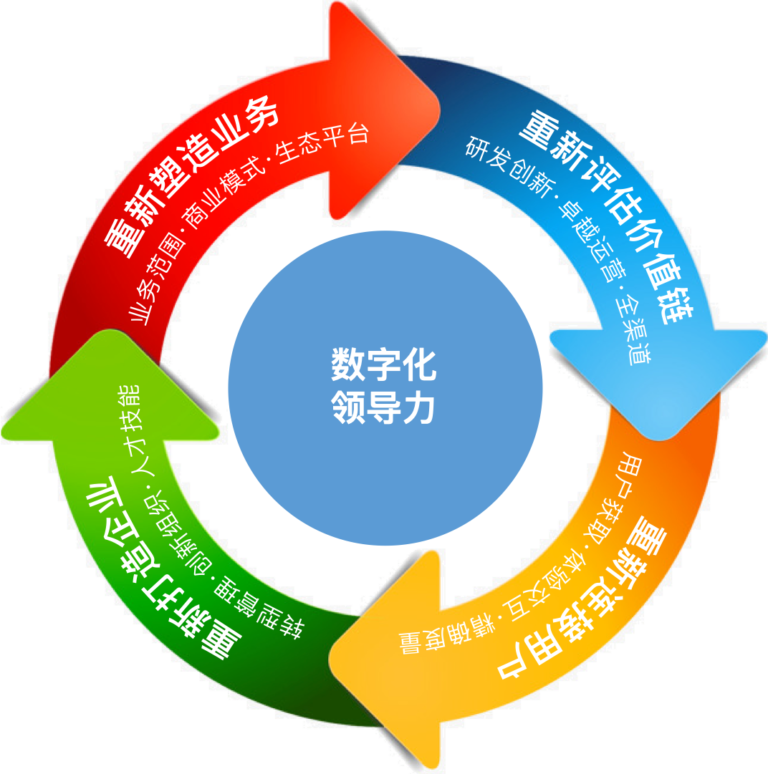
上上周开始,我们进入了数字化战略4R框架第1个R的第三部分:生态平台。
我们已经讨论过:平台的基本概念、优势、关键点、平台类型;数字化对平台模式的升华;平台商业模式对企业竞争的巨大改变;创建平台企业的4大步骤。
这周我们来聊:传统企业如何转型为平台模式?昨天我们从GE和高盛两个案例,讨论了从产品到平台。明天、今天和明天,我们聊传统企业转型平台模式的三种方案。
昨天我们谈到,“老狗”转型平台企业有三种方式:归属竞争平台;购买平台;自行构建平台。昨天我们聊过“归顺”,今天我们来说说购买平台。
3 购买平台
创建平台企业,决非易事。对于许多资产雄厚的大企业来说,最简单的方式就是购买一个平台。然而,必须清醒地认识到,通过收购来转型平台企业,充满了凶险。管理平台企业的技能,可能与行政命令和组织控制的旧式管理迥异、甚至相反。新闻集团收购MySpace、AOL与时代华纳合并,就是著名的灾难式大失败。
但是在适当的条件下,购买平台可能是正确的答案。在新兴平台可能占据很大份额的业务中(如出租车和零售),老牌公司不能无限期地处于观望状态。通常,获得平台的最大风险是不能留住关键人才、将技术集成到旧系统、以及母公司的文化排斥。所以,如果你能通过收购,获得强大的技术、增强外部新人才的力量,就能克服将“老狗”改造成平台企业的自然障碍。
我们来看一下沃尔玛的收购案例。
以销售额和员工人数来说,沃尔玛是全球最大的公司。它的成功无疑是奇迹,有人调侃地说:“销售廉价衬衫和钓鱼竿的小贩,是如何成为美国最强大的公司的?”
沃尔玛的崛起,简短来说是这样的:1979年,沃尔玛的销售额达到10亿美元;到1993年,它1周之内就完成了10亿美元。同年,沃尔玛位居财富500强榜首,并连续15年中稳坐“头把交椅”。2017年,沃尔玛的收入接近5000亿美元,超出第二大公司1500亿美元。沃尔玛通过低价模式无情地削减成本、并稳定地淘汰大小竞争对手,从而成为全球主要的零售商。
沃尔玛最大的威胁来自电子商务。尽管在线零售仅占整体零售额的一小部分(2017年约为14%),但其增长速度更快(2017年约为16%,而零售业的整体增长率为1.4%)。2016年,美国在线销售额为3900亿美元,预计2020年将增长到6120亿美元、2025年超过1万亿美元。
沃尔玛正面临着零售世界的新主宰者:亚马逊。尽管亚马逊的收入在2017年还不到沃尔玛的一半,但它的增长速度更快:亚马逊的零售额在2011~2015年以近20%的年均增长率增长,而沃尔玛的增长率仅为个位数。亚马逊在电商中的主导地位,几乎与沃尔玛在实体零售中的主导地位完全一样。亚马逊是2018年全球最有价值的零售商,市值是沃尔玛的3倍多。人们公认:亚马逊是世界上最好的交易平台,无可比拟。
对沃尔玛来说,亚马逊的挑战在于它不仅是竞争对手,更是电子商务的主导者。亚马逊已经成为日益庞大的第三方零售平台,范围从出售二手书的个人、到年入数千万美元的零售商。亚马逊于2000年启动Amazon Maketplace,并于2007年推出了亚马逊物流(FBA)服务,这意味着它不仅处理在线交易,还为利用FBA为第三方卖家处理商品的库存、包装和运送。FBA使亚马逊与eBay等其他市场区分开来,让小型零售商无需建立配送基础设施即可覆盖广泛的受众。
Amazon Maketplace的规模迅速增长,在2018年第一季度为亚马逊创造了92亿美元的收入,约占该季度亚马逊总收入的18%。2018年,亚马逊上约有65%的销售来自第三方卖家,积极使用亚马逊服务的卖家数量超过200万。通过FBA,亚马逊2016年为其他卖家交付了超过20亿件商品,是2015年的两倍。第三方卖家的激增,极大地扩展了亚马逊平台上可用的产品选择:据估计,约有80~90%的产品种类来自第三方卖家,占亚马逊亿万种商品的大部分。平台规模扩大了亚马逊对消费者的吸引力,用户几乎可以在亚马逊上找到任何想要的东西。
亚马逊是沃尔玛成长的最大威胁,但其他大型零售平台也同时威胁着沃尔玛。eBay和阿里巴巴为中小型零售商提供广泛的在线业务,使沃尔玛在在线销售的份额不断缩小。作为全球最大的零售商,沃尔玛曾经像一头巨大的怪兽,不断逼迫其他零售商倒闭,所以将其他零售商纳入麾下似乎有些奇怪,但它面临着与亚马逊近20年前相同的选择:是允许其他零售商使用平台、获得销售额的一定百分比,还是冒着巨大风险去失去大量消费者?
亚马逊等的电商平台显著威胁着沃尔玛的全球增长,沃尔玛决定投入数十亿美元,增强自己的在线零售业务。沃尔玛一度试图自行构建自己的平台,它甚至通过与风险投资建立合作伙伴关系,利用硅谷的力量使Walmart.com成为亚马逊的有力竞争对手。
经过10多年的探索,结果令人十分失望。沃尔玛得出结论:它缺乏合适的技术,也没有合适的团队,无法获得电商平台的能力。于是,沃尔玛在2011~2016年进行了10多次电子商务收购,迄今为止最大的一笔交易是在2016年8月以33亿美元收购了Jet.com。
沃尔玛希望Jet.com能够引入电商能力和技术,从而迅速启动沃尔玛的在线市场业务。Jet管理团队受命负责沃尔玛的所有电商业务。既然沃尔玛想在基于平台的零售新世界中获得成功,它就需要新方法、新团队和新的领导者。
此前,沃尔玛已经在网站上建立了自己的市场,但截至2016年夏季,它只有大约550家第三方供应商,而亚马逊上拥有200万家。沃尔玛扩展市场的能力,受阻于长达6周的供应商准入审查流程,而亚马逊和eBay仅需1天。沃尔玛收购Jet时,最大的希望就是迅速扩大在线商品的范围。
Jet.com创立于2015年6月,最初策略的是利用每年49.99美元的会员费收入,并通过补贴亏损交易来维持低价。但Jet很快放弃了收取会员费,因为它认为与亚马逊等竞争对手相比,Jet可以降价4~5%,而无需用户缴纳会员费。Jet的在线市场与众不同:它的的算法不是帮用户选择每件商品的零售商,而是根据用户的位置或购物篮中的商品等因素,为一组商品选择“最佳零售商”。例如,恰好位于购物者附近的小型零售商,可能能以价格较低的商品胜过大型零售商,因为运输成本较低。此外,卖方可以制定商品定价的规则,为客户提供批量购买、接受较慢的运输时间、放弃退货权或选择接收营销电邮的折扣。所有这些规则都纳入Jet的动态定价算法中,帮助确定给定“一篮子商品”的最便宜选择。
从买家的角度来看,购物车中的商品价格会随着商品的添加或者同意放弃退货、或选择接收电邮而实时变化。在幕后,根据购买者的选择,提供商品的零售商也可以会看到变化。这一切都取决于Jet先进的定价技术,是Jet平台的关键差异因素,竞争对手很难模仿。Jet关注每件单品,根据用户的购物篮中的商品重新定价,查看所有库存量,并应用零售商制定的所有规则。可能会有成百上千的零售商制定规则,必须仔细研究所有规则,找出最便宜的是什么、区别是什么,这项计算非常过硬,并且性能能够保证实时。
确定沃尔玛收购Jet,能否帮助沃尔玛创建成功的零售平台,有能力与亚马逊和阿里巴巴等竞争对手抗衡?需要更长的时间才能明朗。但在收购Jet之后,沃尔玛的早期回报是有保障的。收购后第一年,沃尔玛的电商业务似乎出现了转机,产生了显着的增长和动力。在完成收购的第一个完整季度,沃尔玛的国内电商销售额和商品总额分别比上年增长了29%和31%。当沃尔玛在2017年11月宣布第三季度财报时,股价上涨了11%,达到历史新高。随着沃尔玛的电商增长速度超过亚马逊,沃尔玛有可能“让亚马逊汗流浃背”。沃尔玛获得改善,部分原因可能是品种的急剧增加:2018年2月,沃尔玛在线出售的商品数量增加到7500万,增长了10倍以上。
收购Jet.com,显然可以促进沃尔玛的电商平台业务的发展。但是,像许多大型收购一样,沃尔玛遭受了不断增长的痛苦、管理问题和集成问题。在沃尔玛2018财年末,增长急剧减速,电子销售增长和GMV增长分别降至24%和23%。沃尔玛管理层表示,经历一段调整期之后,Jet未来将会再次增长,重点将放在特定的市场和机遇上,而基于沃尔玛范围广泛的基础业务进行发展将是当务之急。沃尔玛将Jet定位为接触更年轻、更高端的城市消费者。
2018年3月,沃尔玛被电商部门的一名前员工举报。据说,沃尔玛过分积极地不择手段显示电商业务的迅猛增长,降低了第三方商品的标准、贴错了商品的标签,因此供应商获得的佣金更低,且无法处理退货,导致销售数字虚假膨胀。
在全球市场上,沃尔玛投资了Flipkart,以图建立全球零售平台。2018年,沃尔玛以150亿美元的价格收购了印度领先的电商公司Flipkart 75%的股份,是其史上最大的一笔收购。作为全球最大、增长最快的在线电商新市场之一,印度对沃尔玛充满吸引力。
Flipkart由两位亚马逊前员工创立于2007年,但2013年亚马逊进入印度后面临激烈竞争。贝佐斯决定向印度业务投入50亿美元,用于改善快速交付和Prime流视频。为了保持领先地位,Flipkart需要更多资金,而沃尔玛则在印度苦苦挣扎,只经营21家批发商店,受到限制外国公司拥有当地零售业务的法规限制。对Flipkart的投资,为沃尔玛提供了直接向印度消费者出售商品的机会。尽管这比收购Jet.com的赌注更大,但也表明沃尔玛正在严肃对待对从实体竞争转型到数字平台竞争。
沃尔玛不可能退出零售平台业务。每个人都知道,让亚马逊在电商领域占据主导地位,对于世界上最大的零售商来说将是“垂死的亲吻”。Flipkart和Jet.com为沃尔玛带来了希望,但沃尔玛必须努力学习、适应和应对挑战,才有可能收获成功。