用户画像PPS之用户特征:“3+N”金融用户标签模型

前天我们介绍了用户画像的PPS框架:
- P——用户特征(Profile):用户属性的详细说明。
- P——用户肖像(Persona):作为用户原型的虚拟形象。
- S——用户故事(Scenario):用户完成任务的行为场景。
上一节我们讨论第一个P——创建用户特征:
- 落实用户特征信息源;
- 确定用户画像的类型;
- 创建用户特征文档。
本质上,创建用户特征,就是对用户信息进行建模,将其结构化为用户标签,然后将用户标签有序组合为用户特征文档。
因此,用户标签就是对用户信息的业务描述。
本节我们以金融行业为例,介绍一下金融用户标签模型。
一、用户标签分类
基于金融行业的特性,用户标签有着基本类似的分类方法。
银行常见的传统分类方法,将人口统计、兴趣爱好、社会属性和金融特征作为用户的二级标签,在金融特征下细分出产品偏好、渠道偏好、交易偏好等三级标签。
与大数据结合后,分类方法增加了基于互联网和外源数据的用户生活标签,在这个标签下细分出生存需求、关系需求、成长需求和互联网等三级标签,在互联网标签中又细分出访问偏好、内容偏好、行为特征等四级标签。
在基础数据方面,除传统交易系统的结构化业务数据外,还包括:
- 内源数据:来自网上银行、手机银行、银行网站等的数据;来自各类系统的日志文本信息;来自影像、客服等系统的各种语音、图片、影像等非结构化数据。
- 外源数据:来自微博、微信等社交媒体及即时聊天工具、电子商务等渠道的半结构化数据;从第三方采购和导入的各种个人数据、企业数据、行业数据等结构化或非结构化数据。
根据处理过程和获取方式,用户标签可分为事实标签、模型标签和预测标签。
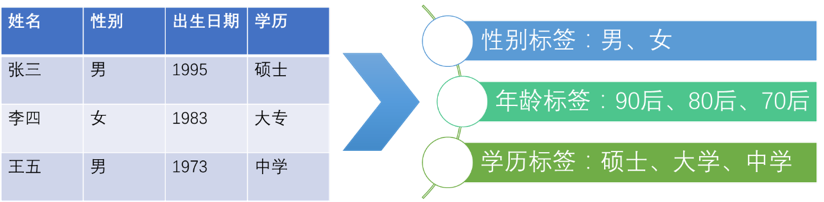
事实标签由基础数据中的各指标数据组成,例如性别、年龄、学历、访问频率等,如下图所示。
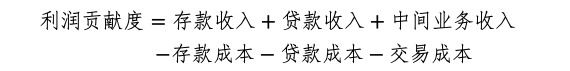
模型标签是通过数学模型运算形成的标签,例如“利润贡献度”的计算模型为:
预测标签是指通过数据挖掘、机器学习等算法挖掘产生的潜在用户需求。例如,系统探查到某客户近期经常浏览大型农用机械的页面,但其账户资产短期现金不足,可以初步判断该客户可能存在贷款需求。
针对用户信息不全、不准的问题,利用知识图谱可以扩展标签,实现精准的语义匹配和精准推荐,其核心作用包括:
- 扩展:利用社交网络的PageRank机制,将好友的标签传递到特定用户;利用知识图谱中存在的实体关联,构建关联用户标签;
- 泛化:针对标签粒度过细等情况,利用知识图谱予以放大和改进;
- 跨渠道:利用用户在一个渠道(如手机银行)上的特征,精准推荐到另一渠道(如微信银行)。
二、用户标签模型
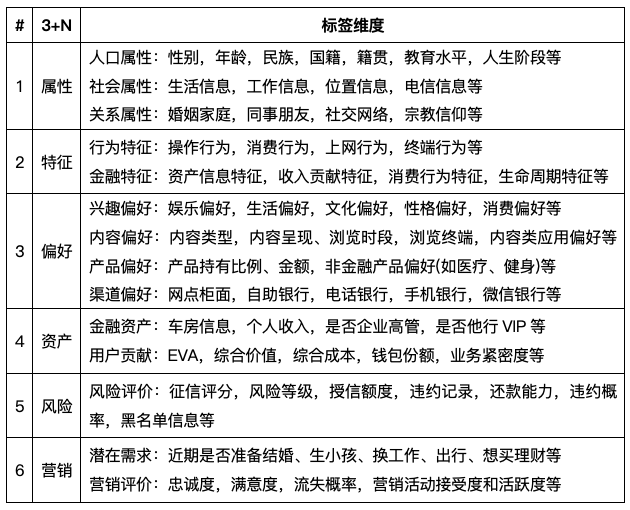
基于大数据用户分析方法,根据银行业的特点,可将用户标签体系设计为“3+N”用户标签模型,如下图所示。
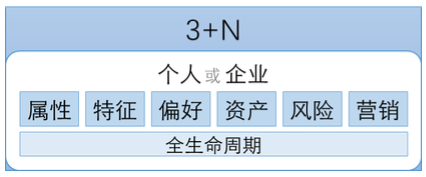
3:属性、特征、偏好三类基础标签:
- 属性:用户基本信息,包括人口属性、社会属性、关系属性等;
- 特征:用户特征信息,包括行为特征、金融特征等;
- 偏好:用户倾向性信息,包括兴趣偏好、内容偏好、产品偏好、渠道偏好等。
[顺便提一句:由于“3”里面包括用户属性、特征和偏好,你可能就觉得把User Profile译为“用户特征”、且其定义为用户属性的详细描述,似乎不真的那么妥当。]
N:资产、风险、营销等业务场景标签,例如:
- 资产:用户的资产信息,以及用户资产对银行的价值;
- 风险:对用户信用及风险的评价;
- 营销:对用户需求及营销活动的评价。
+:全生命周期的用户标签。
根据“3+N”用户标签模型,为某银行设计个人用户标签体系框架如下表。
小结
本节以金融行业为例,我们介绍了金融用户标签模型。
根据用户标签的生成方式,可将用户标签分为事实标签、模型标签和预测标签。 用户标签3+N模型是指:用户标签体系是属性、特征、偏好3类基础标签,以及资产、风险、营销等N类业务场景标签构成的全生命周期标签体系。