未来的货币与银行 · 03
未来的货币与银行 (1)

前两天写了两篇观点对立的文章,讨论纸币会不会被数字货币取代,一篇说:
《纸币会不会被数字货币取代?》我认为,绝对不会!
另一篇则说:
《纸币会不会被数字货币取代?[另一立场]》我认为,绝对会!
它们赢得了业内朋友广泛而深入的讨论(别看在微信好像反响不强烈)。顺着这些讨论,让我引伸一下,写写未来的货币和银行。
话题有点大,只能简而言之:要看未来,不妨看看过去,看看最早的货币是什么形态。
话说 long long ago 的原始社会,人们自给自足,部落或家庭偶尔发生交换,也只是以物易物,不需要、当然也不存在货币。后来,以物易换不能适应需要,人们便把当时的装饰贝壳作为交换的中介物,久而久之,贝壳就成了特殊商品,作为一般等价物,也就是“钱”。贝壳也就成为了货币的最早形态。
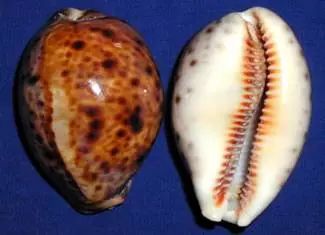
随着商品经济的发展,交换越来越频繁,需要的贝壳越来越多,但是贝壳的来源十分有限,于是人们想出了用其他仿制材料来代替贝壳的方法,使用兽骨、玉、石等材料磨制成贝壳形状来代替贝壳。
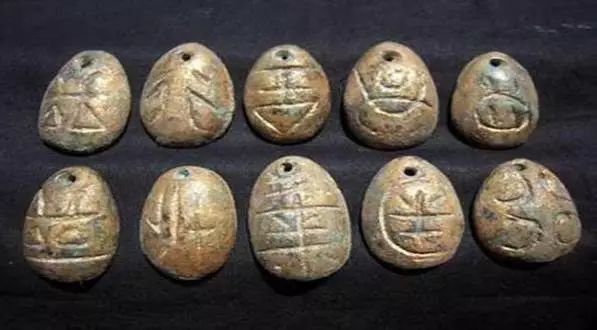
再往后,金属冶炼技术发明了,人们学会了冶炼铜、锡,于是就出现了最早的金属货币——铜仿贝。尽管后来逐渐演变到金、银等贵金属,金属作为货币的形态在漫长的人类进化史中一直延续了很长时间。
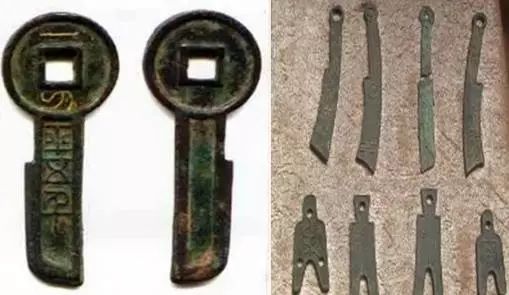
实物货币和金属货币合称为商品货币。商品货币存在很多缺点,不易分割、保管和携带,所以人类发明了信用货币。
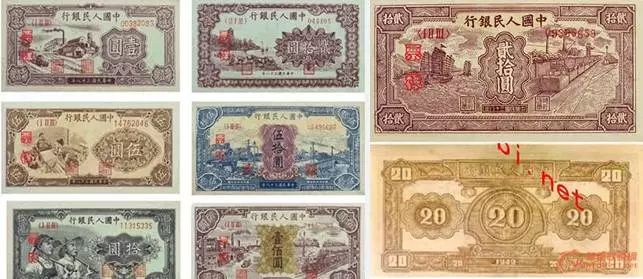
信用货币(Credit Money)是由国家法律规定的、强制流通的、不以任何贵金属为基础的、独立发挥货币职能的货币。目前世界各国发行的货币,基本都属于信用货币。信用货币是由银行提供的信用流通工具,其本身价值远远低于其货币价值,而且与贵金属完全脱钩,不再直接代表任何贵金属。
中国现行的人民币,是指中国人民银行成立后于1948年12月1日首次发行的货币,建国后成为中华人民共和国的法定货币,现已形成包括纸币与金属币、普通纪念币与贵金属纪念币等多品种、多系列的货币体系。
信用货币包括纸币、支票、银行券、期票等。
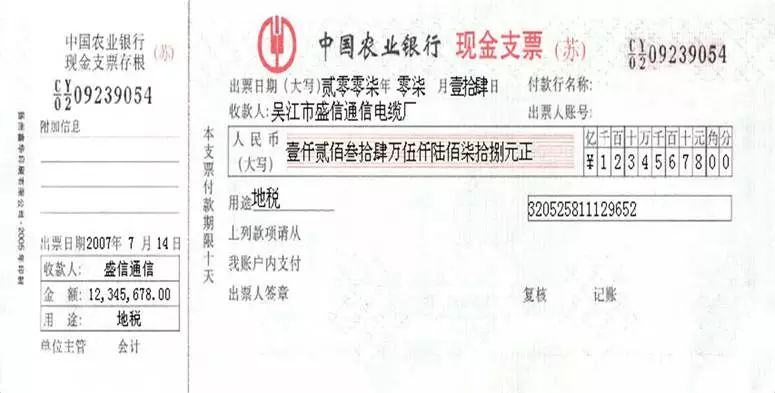
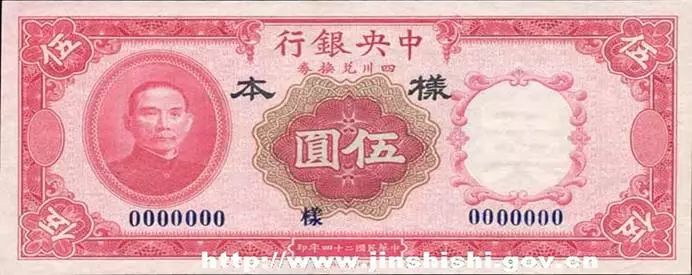
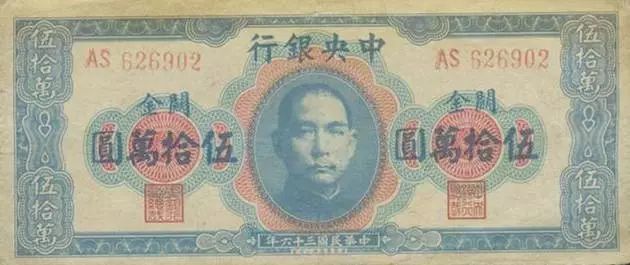
好了,终于轮到激动人心的电子货币了!电子货币,简单说就是通过电子化方式支付的货币。电子货币(Electronic Money),是指用一定金额的现金或存款、从发行者处兑换并获得代表相同金额的数据,通过使用某些电子化方法将该数据直接转移给支付对象,从而能够清偿债务的货币。
电子货币具有转帐结算(代替现金直接消费结算)、储蓄(使用电子货币存取款)、兑现(异地进行货币汇兑)、消费贷款(向银行贷款提前使用货币)等功能,并具有匿名性、节省交易费用、节省传输费用、持有风险小、支付灵活方便、防伪造及防重复性、不可跟踪性等特点。
电子货币有储值卡、信用卡、电子支票、电子钱包、手机钱包等形态。
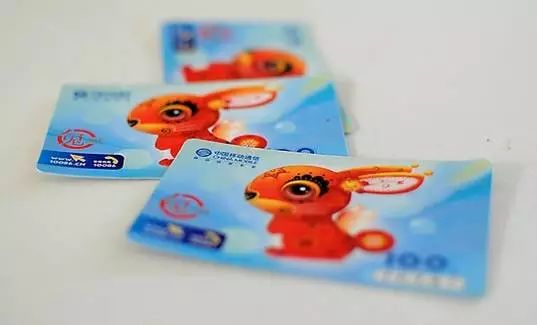
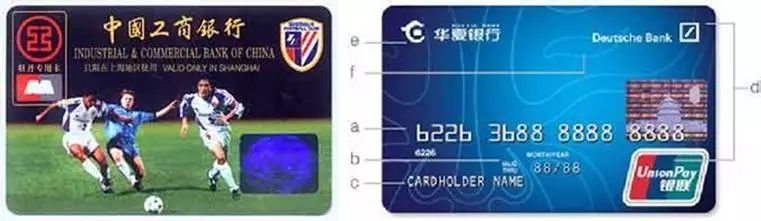
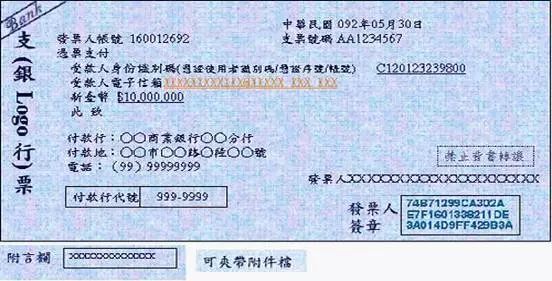
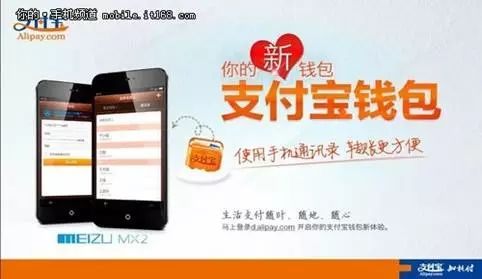
可见,电子货币是指以数码记账的方式代替使用现金交易的货币系统。 电子货币主要指具有网上银行功能的银行卡、用于小额消费的电子卡片、各类商业机构自行发行的储值卡(如商场会员卡)、航空公司里程积分卡、赌场的筹码,并可以包括网络消费用的虚拟钱包,如网上银行、第三方支付平台(支付宝、Paypal等)。
广义地说,数字货币,如比特币、莱特币、瑞波币(Ripple)等,也可以包括在电子货币之中。但为了讨论方便,我们把电子货币、虚拟货币、数字货币区别开来。
一不留神,讲历史、讲概念就写蛮长了,就先打住吧……
说未来,先看当下。我们生存的当下,它是一个什么样儿的时代?
我曾经很抒情地写过:
这是互联网的时代。互联网代表开放。纵然秦始皇修建的Great Firewall仍然当头屹立,国境线早已无法封锁自由的心灵。没有人能够阻挡互联网前进的步伐,即使是倒行逆施的邪恶势力。我们信仰互联网,我们坚信互联网能改变整个世界。
这也是大数据的时代。大数据代表民主。纵然我们的家园仍然有可能被随意摧毁,数据开放带来的公开、民主、透明以及全民创新,使得“除了上帝,任何人都必须用数据说话”成为共识。从数据到信息、从信息到知识和智慧的DIKW体系,将在更广泛的范围里颠覆旧有的垄断与坚守。
重点是,我们的时代,是最坏的时代,也是最好的时代——它是消费者说了算的时代。以时代特征而言,我把商业社会发展划分为三个主要阶段:
- 生产纪: 制造商说了算。制造商生产什么,消费者才能购买什么。福特说,我只生产黑色T型车,别的颜色一概没有,用户爱买不买。
- 营销纪: 渠道商说了算。渠道商大权在握,制造商必须看它们的脸色。苏宁说,格力你不乖乖交“保护费”,我就把你从我的店里赶出去。
- 互联纪: 消费者说了算。消费者不再满足于产品功能,更要求体验至上,甚至要求参与产品研发设计。用户说,我要我的个性体验,不要跟我扯情怀。

当前,我们部分地处于营销纪,但正在以飞快的速度全面进入互联纪。在消费者说了算的互联纪,营销和忽悠说了不算!
事实真相是:没有人会关心你。你的公司、你的产品,你强大的实力、你优美的办公环境,你不菲的收入、你巨大的投入,你优秀的员工、你丰富的经验……统统没人在意,完全没有!消费者只关心他自己,关心他自己的痛点与需求。因此,你对消费者越用心,你获得的信任度就越高;反之,你以自己为中心,公然发布直接的销售信息,消费者得不到对自己有用的价值,就会离你远远的。
但消费者是怎样说了算的?当今时代物资极大丰富,今天每个消费者都前所未有地自我。但是,绝大多数人都是等着被别人领导的,人们在消费领域的从众心理尤其严重,所以,少数消费领袖会带动群体消费。
数据分析证实,在当今买家心理左右消费的时代,最突出的特征是并不是多样化、个性化,而是统一化。也就是说,某一特定商品会在一段时间内积聚超高的人气。从前,商品基本都是缓慢达到销售高峰,呈现“富士山形”的销售曲线;上世纪90年代后,商品销售会很快达到顶峰,短暂停留后马上下滑,出现“圆柱形”的销售曲线;而今天,销售到达高峰的时间越来越短,出现“笔尖形”的销售趋势。
人们产生多样化、个性化的错觉,是因为今天的商品生命周期越来越短。所以,用多品种、小批量、快速迭代的产品系列来满足顾客多样化、个性化需求,是这个时代的机遇和挑战。
嗯,这是最坏的时代,这是最好的时代,这是消费者当家作主的时代。