AI谁会赢 · 1
要我看,中国赢:谁能把电真正送进机房

2026 年 3 月 27 日,贵州贵安新区的云谷输变电工程启动送电。这是一座 500 千伏变电站,承担着加强当地电网、支撑算力基地的任务。设计方的投运消息里,有线路、有地基、有设备,没有哪个大模型的跑分。
看上去离 AI 很远。可我们在屏幕上等一个答案时,背后总得有这些不大上镜的东西。
这一轮,我先站在中国一边。我的理由是:当 AI 越来越多地成为日常服务,供电和建设能力就会越来越深地参与竞争。中国不仅有庞大的电力系统,也有持续扩建电网所积累的设备供应与工程能力。若下一阶段的扩张主要卡在这里,我更愿意押中国。
赌注先说清楚:从现在到 2030 年,比两国境内的大型算力系统,谁更有条件按时、持续地交付负担得起的有用算力。这篇主要看模型投入使用后,日复一日替人做事的那部分,通常叫“推理”。先算服务商承担的全部建设与运营成本,补贴条件另行写明;企业赢下订单,不自动等于全社会也赚了。美国公司在别国的机房,不能直接算作美国境内的供给;中国也一样。
至于中国是否已经普遍接电更快、完成同一道任务更便宜,现有材料还不足以证明。我押的是一条有实物基础的胜出路径,接下来就看它究竟能走多远。
全国有电,机房未必有
中国的家底确实厚。按国家统计局的 2025 年统计公报,全年发电量约 10.58 万亿千瓦时,年末发电装机约 38.91 亿千瓦。如此规模的电力系统,当然值得放进 AI 竞争的讨论。
但不能看完这个数,便径直宣布胜利。这些电还要供工厂、住宅、铁路和商场使用,并不是专门替 AI 留下的一份家产。更何况,全国一年发了多少电,与某个地方下个月能不能接上一座机房,中间隔着好几道工程。
远处有电,线路未必送得过来;线路到了,变电和配电设备未必跟得上;设备齐全,还得考虑故障时怎么办,机器发出的热怎样带走。风光发电增加了供应,却也不能把装机容量原样当成每个小时都能拿到的电。
所以,云谷变电站这样的工程才值得看。它把支撑算力的电网设施向前推进了一步。至于某个客户的机柜是否已经接通、装满、开始干活,还要另查。变电站投运不能替整座算力基地签收。
更有意味的是,贵州能源监管办今年 5 月的一份调研通报。其中披露,贵州大数据中心 2025 年已经用了 29.57 亿千瓦时电;同时要求电网建设适度超前,并处理电压暂降、短时中断等供电质量问题。这里统计的是全省大数据中心,不全是 AI。
这份通报一面说明负荷已经存在,一面也提醒我们:即使在积极发展算力的地方,电的数量、送达时间和供电质量,仍是几件不同的事。没有理由因为自己站在中国一侧,就把中国机房需要补的课略过去。
中国值得押的,是把几件事接起来
替中国论证,最省事的办法是写四个字:基建狂魔。
可这四个字不能插在机柜后面当电源。
真正使我倾向中国的,是电力建设背后的工业能力。国际能源署 2025 年的输电网报告指出,在其回顾的十年中,全球新增输电线路超过三分之一建在中国,总长超过 50 万公里。线路公里数当然不是供电能力的同义词,但这至少是一份已经完成的建设记录,而不只是下一轮投资计划。
更切中问题的是,报告在讨论高压直流输电及海底电缆时,指出中国的持续投入和主要服务国内需求的电缆制造能力,帮助它避开了其他地区遭遇的多项供应限制;欧美则面临产能与需求之间的瓶颈。这个比较限于有关输电技术和供应链,不能扩大成“中国所有电力设备都不缺”。可它提供了一个比“电很多”更具体的理由:新增需求到来时,中国在部分关键环节,已有扩建所需的产业支撑。
反过来看,美国能源部在 2026 年 8 月的说明中,仍把进口依赖、国内产能有限和设备过度定制,列为电网扩张的障碍,并提出通过制造业支持和标准化来改善。这意味着美国也在补课,不能把今日的瓶颈写成永远的宿命;这些措施能否及时改善到 2030 年前的交付,仍须观察。
所以,我押的不是中国有一池别人没有的电,而是当扩张需要更多线路和设备时,中国已有的一部分建设产业链能更从容地接单。这是从上述事实作出的判断,还不是两国机房交付速度的实测排名。
要让它变成算力优势,还得把电网、机房与任务安排到一起。先看哪些地方能够可靠增供,再决定适合放什么计算;明确用户何时需要多少容量,再让线路、变电站和机房按进度衔接。能错峰的任务安排到合适时段,必须立即回答的服务,则不能叫用户等到电便宜了再来。
贵州监管办提出的规划、建设、交易和调度协同,正是在处理这些接缝;云谷工程则让我们看到,其中的电网建设已经有了落地的部分。如果衔接得好,受益的也不只是某个模型。模型换了、芯片升级了,这部分供给仍可能继续发挥作用,让已经够用的模型有地方工作,让增加的需求有地方承接。
美国当然不是守着模型等电来的国家。按国际能源署对 2024 年的估计,美国约占全球数据中心用电的 45%,中国约占 25%。这包含非 AI 业务,也不能当作有效算力排名,却足以提醒我们:美国已经供养着规模很大的数据中心产业。我要论证的是中国在下一阶段新增部署中的机会,不能假装美国此前什么都没建成。
有人会说,模型不是越来越省电了吗?当然,这恰是下一篇应当认真提出的反驳。然而,每做一件事少用电,与总共需要做更多事,可以同时发生。国际能源署 2026 年报告的中心预测是,全球数据中心用电从 2025 年约 485 太瓦时增至 2030 年约 950 太瓦时。这包括非 AI 业务,也是预测,并非已经发生的事实。
这至少意味着,不能因为能效在改善,就提前撤掉扩建供电的议题。若新增需求不断到来,能够接住它,本身便有商业价值。
电不能替芯片解围到底
说到这里,最尖锐的反驳才来了:美国限制中国拿到先进芯片,你有那么多电,给谁用?
这不是抬杠。美国的出口管制有意改变了中国企业能够取得的技术条件。2024 年 12 月的一轮措施,就把限制进一步扩展到高带宽内存、更多半导体制造设备和软件工具。它针对的恰是“有钱、有需求,却未必买得到”的地方。
在这样的约束下,供电充裕有一种朴素价值:给工程师多留一些选择。假如一套可以取得的系统,完成合格任务时需要更多机器、占更多空间、耗更多电,只要整体成本仍能接受,建设者就有可能用规模和工程安排,补回一部分效率差距。
注意,是一部分。机器之间传递数据的速度、内存容量、软件能否有效调用它们,都可能限制这种补偿。并非多摆一倍机器,就能多做一倍工作;若关键部件根本拿不到,再宽敞的机房也不能把它变出来。
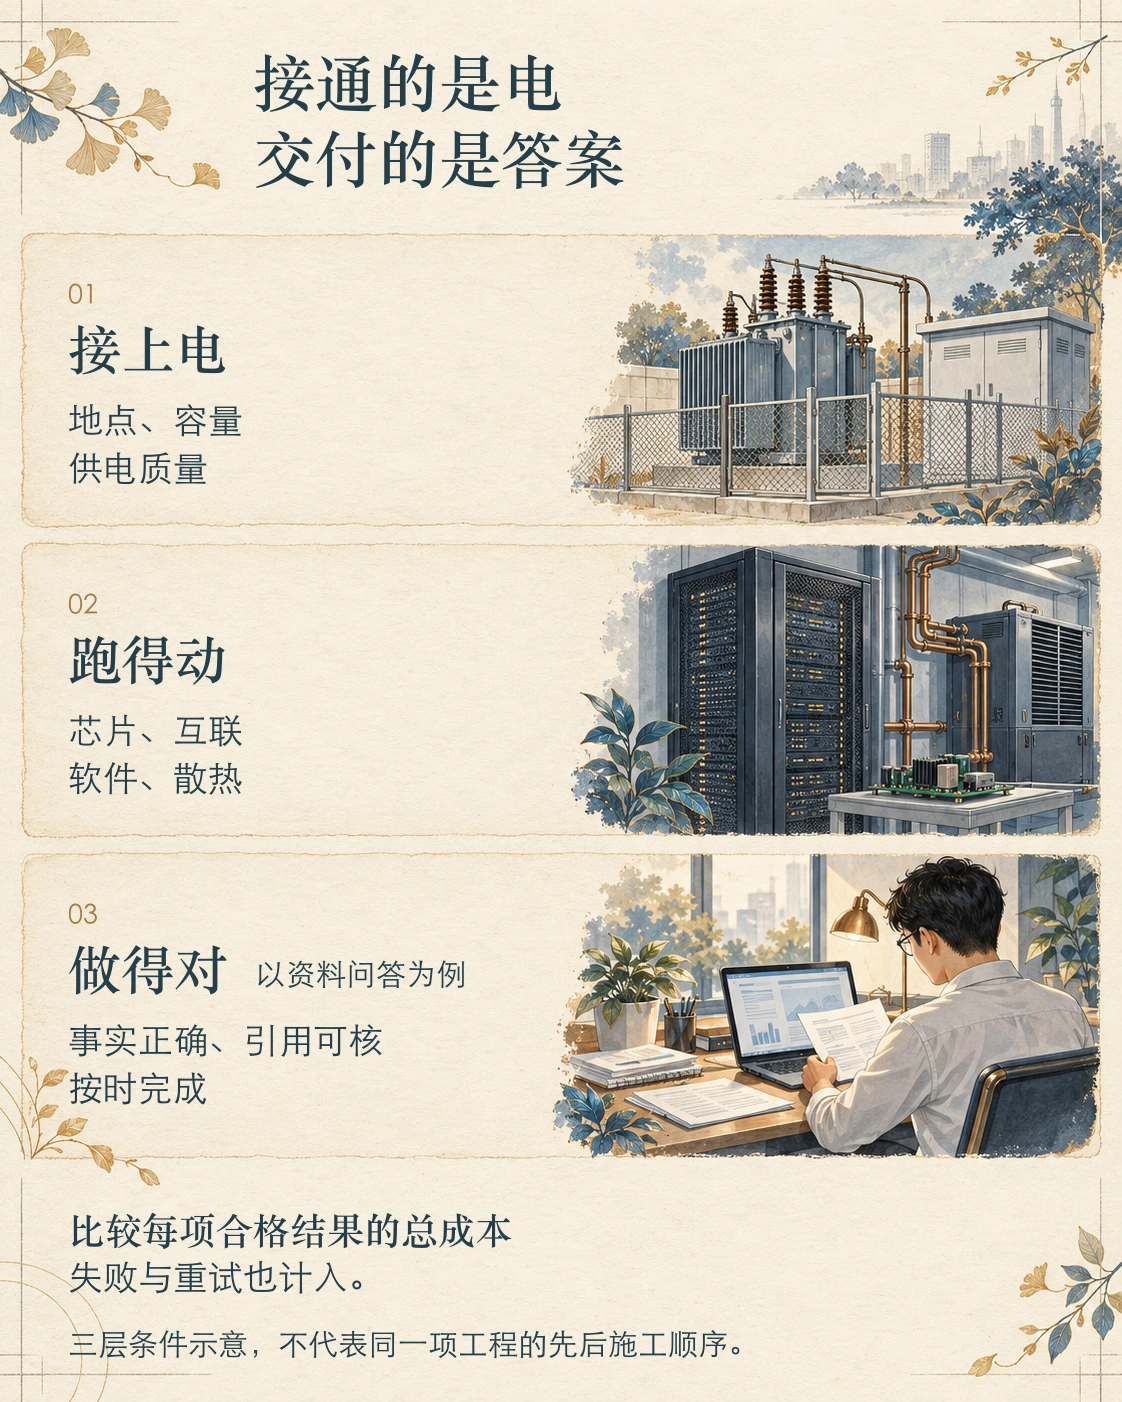
这里不妨设一道简单的题:让两套系统回答同一批企业资料问题,关键事实须正确,引用能够核对,回答要在约定时间内交付。我们比较完成这些合格答案的总成本,出错后重试的电和时间,也算进去。
若中国一侧的系统多耗了一些电,却因供电、设备和运维的整体安排,仍能按时交出更多负担得起的合格答案,那么电力条件就确实帮助它赢了这一局。若答案达不到要求,或者重试与设备开销把优势全吃掉,便不能拿低电价抵账。这是一个比较方法,并非已经做过的中美实测。
这样算,也就不必为“用了更多电”而羞愧,更不必为此自豪。工程里有许多取舍,省下的究竟是什么,换来的又是什么,账算完才知道。
但“我还有办法把事情做成”,与“封锁已经毫无作用”,显然相距甚远。
接上电以后,还得有人用
中国这张牌也可能打坏,甚至坏在建设太顺手。
倘若机房建成了,却没有足够的真实任务,或者客户试了一圈,发现不好用、不划算,那么再漂亮的装机数字,也不过是尚待消化的投入。机器闲着会折旧,借来的钱要付利息,维护和备用也不是免费的。低电价帮不了一座没有生意的机房解决所有问题。
国家的发电量、园区的机柜数、系统的理论算力,容易列进汇报。用户愿意持续为多少合格工作付钱,就没有这么好看了。我认为,判断这条中国路径能否胜出,最终还是要走到这里。
还得把“谁付钱”说清楚。优惠电价或补贴可以让企业更早部署,带来原先没有的生意,这种作用不能一笔抹掉。可是,企业少付的那部分,究竟来自效率提高,还是由财政、电网或其他参与者分担,含义并不相同。
倘若有补贴时能拿下订单,补贴一撤便维持不住,那么赢到的是特定条件下的生意,还不能说已经形成了可持续的成本优势。企业的账可以好看,整件事耗用的设备、土地和能源却仍须有人承担。这里追问代价,是为了判断这份交付能力能维持多久。
所以,在这一轮里,我愿意把票投给中国:若到 2030 年前,新增 AI 服务的主要障碍是供电扩建和工程交付,中国已有的建设积累与部分设备供应能力,使我更看好它把新增需求变成可用服务的机会。贵州的工程与协调,只是这种能力向算力部署延伸的一个切面;底气还在于背后确有持续运转的建设体系。
这个判断最可能输在两处:一是接电之后,芯片、软件和任务质量的差距仍足以压倒供电优势;二是美国通过效率改善、扩大采购和加快建设,更早缓解了瓶颈。若发生这些变化,我就不能继续用全国发电量替中国保住这一票。
这条路径不会因为美国又出了一个更强模型就自动消失,也不会因为中国又建成一座变电站就自动成立。
下一篇,轮到我站在美国一侧,追问一度电究竟还能多做多少事。但这一篇,我想先把目光留给变电站、线路和机房里那些不大上镜的设备。
云端再高,也得有人把电送上去。